

14 May Participación en beneficios para trabajadores no socios: ¿bonus deducible o alternativa al dividendo?
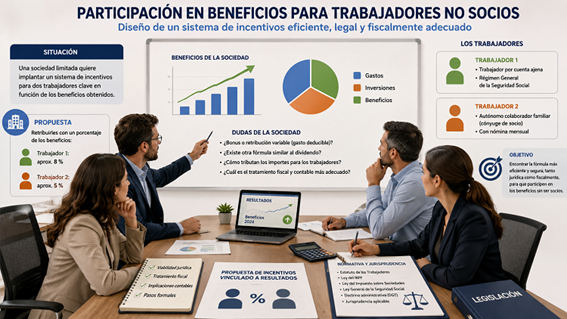
Una sociedad de responsabilidad limitada se plantea implantar un sistema de incentivos dirigido a dos trabajadores considerados clave dentro de la organización. La propuesta consiste en vincular parte de su retribución a los resultados de la empresa, de modo que, en caso de obtención de beneficios, perciban un porcentaje de los mismos (aproximadamente un 8 % para uno de ellos y un 5 % para el otro).
CASO PLANTEADO
Sin embargo, concurren determinadas circunstancias que generan incertidumbre en cuanto a la adecuada instrumentación jurídica y fiscal de este sistema. Ninguno de los trabajadores ostenta la condición de socio, por lo que no pueden participar en el reparto de dividendos en sentido estricto. Además, uno de ellos está encuadrado en el régimen general como trabajador por cuenta ajena, mientras que el otro es cónyuge de uno de los socios, con la consideración de autónomo colaborador familiar, si bien percibe igualmente una retribución periódica.
Ante esta situación, la sociedad se cuestiona cuál sería la fórmula más adecuada para articular esta participación en beneficios. En particular, se plantea si debe configurarse como una retribución variable o bonus vinculado a resultados -con el consiguiente tratamiento como gasto deducible en el Impuesto sobre Sociedades- o si existen alternativas legales que permitan asimilar esta participación a un mecanismo similar al dividendo, sin necesidad de atribuir la condición de socio.
Asimismo, se requiere determinar el tratamiento fiscal aplicable a las cantidades percibidas por los trabajadores, así como su correcta contabilización y deducibilidad para la sociedad, valorando las implicaciones tanto en el ámbito del Impuesto sobre Sociedades como en el IRPF de los perceptores.
En definitiva, se solicita un análisis sobre la viabilidad jurídica y fiscal de este sistema de incentivos, identificando la opción más eficiente y segura, así como los requisitos formales necesarios para su correcta implementación, todo ello con apoyo en la normativa vigente y, en su caso, en la doctrina administrativa y jurisprudencia aplicable.
SOLUCIÓN
Al no ser socios de la sociedad y tal como indica la consulta, no sería posible obtener esa retribución en concepto de dividendos. Así queda especificado en el artículo 93 de la ley de sociedades de capital:
Artículo 93. Derechos del socio.
En los términos establecidos en esta ley, y salvo los casos en ella previstos, el socio tendrá, como mínimo, los siguientes derechos:
- a) El de participar en el reparto de las ganancias sociales y en el patrimonio resultante de la liquidación.
- b) El de asunción preferente en la creación de nuevas participaciones o el de suscripción preferente en la emisión de nuevas acciones o de obligaciones convertibles en acciones.
- c) El de asistir y votar en las juntas generales y el de impugnar los acuerdos sociales.
- d) El de información.
Por ello entendemos que una solución sería establecer un bonus o complemento variable.
Es la retribución que se suele pagar al trabajador y que responde a los resultados de la compañía durante del año anterior o a los objetivos específicos de cada empleado.
Es necesario que el trabajador sepa cuáles son los criterios que tiene que cumplir para tener derecho a cobrar el bonus. La empresa no puede decidir de forma unilateral esos criterios una vez conocidos los resultados económicos del ejercicio. Es decir, que no puede condicionarse su cobro a un factor solo controlado por la empresa.
En este sentido, la jurisprudencia es clara y aboga por una total transparencia informativa en este ámbito. La falta de claridad siempre irá en perjuicio de la empresa y nunca del empleado.
Además, los objetivos establecidos para cobrar el bonus no pueden atentar contra la igualdad de los trabajadores.
Existe una gran variedad de bonus salariales. Y por supuesto las condiciones de cada uno de ellos varían en cada empresa.
Los más habituales son
Bonus salariales por objetivos
Quizás es el tipo de bonus más habitual. Por lo general va vinculado a objetivos empresariales más que individuales. Puede ser un bonus por objetivo de ventas en el caso de comerciales o un bonus si se alcanza una determinada facturación o beneficio que afecte a toda la plantilla de la empresa o a un departamento concreto.
Bonus por asistencia
Aunque ya no son un tipo de bonus tan habitual hoy en día aún sigue existiendo. El objetivo de las empresas con este bonus es incentivar la asistencia al trabajo y minimizar las bajas de trabajadores o faltas de asistencia.
Bonus de antigüedad
Este si es un bonus que suele ir recogido en convenio colectivo. Se trata de un bonus que se percibe en función del tiempo que lleva el trabajador en la empresa. Suele retribuirse en forma de bienios, trienios, quinquenios, etc.
Bonus por resultados
Es muy parecido al bonus por objetivos. En este caso te otorga el bonus a los trabajadores si la empresa consigue unos determinados resultados financieros y suele ir vinculado al ejercicio económico.
Derechos del trabajador para percibir el bonus
En el caso de que un trabajador abandone la empresa a la hora de reclamar el bonus o la parte proporcional hay que tener en cuenta lo que establece el convenio colectivo, el contrato de trabajo o el acuerdo de condiciones del bonus.
En muchas situaciones es posible que el trabajador si tenga el derecho de percibir una parte proporcional del bonus correspondiente. En otros que vayan vinculados al resultado de un ejercicio económico, por ejemplo, será difícil conseguir cobrar ese bonus.
El bonus está sujeto al Impuesto sobre la Renta de las Personas Físicas (IRPF) como salario adicional del trabajador. El trabajador deberá declarar el bonus en la declaración de la renta del año en que lo cobra, aunque, en realidad, el complemento haga referencia a su rendimiento o al rendimiento de la empresa del ejercicio anterior.
A la hora de calcular el tipo de retención, el empresario debe tener en consideración que el trabajador recibirá un bonus que, como mínimo, será de la misma cuantía del percibido el año anterior.
Por último, tener en cuenta que queda sometido este bonus a la legislación laboral en conceptos tales como reclamación por impago, despido de la empresa, etc.
Evidentemente será gasto deducible para la empresa en concepto de gastos de personal.
CONCLUSIÓN
Se podría plantear la posibilidad de establecer un bonus o complemento variable. La empresa deberá dejar muy claro el funcionamiento y las condiciones para percibir dicho bonus de manera de evitar en lo posible futuras contingencias con los trabajadores.
Normativa aplicada
- Ley IRPF 35/2006, artículo 17.
- Real Decreto Legislativo 1/2010, de 2 de julio, por el que se aprueba el texto refundido de la Ley de Sociedades de Capital, artículo 93.
- Ley impuesto sociedades 27/2014 artículos 10 a 15
Serplase Asesores, tu despacho de confianza en Plasencia.